
资讯
开云体育(中国)官方网站向以资产治理为中枢的轻老本模式转型-开云(中国)Kaiyun·官方网站 登录入口
长风宽广启新程,奋楫扬帆踏浪行。身处发展波澜之中,金融业雕镂实干、开拓高出,无间强化服务服从,让金融资源精确流向实体经济各领域,引发产业发展后劲。2026年,新浪财经推出年度策动《金融新动能|资产领航征途》系列访谈栏目,深度对话金融机构高管,共谋行业发展之谈。
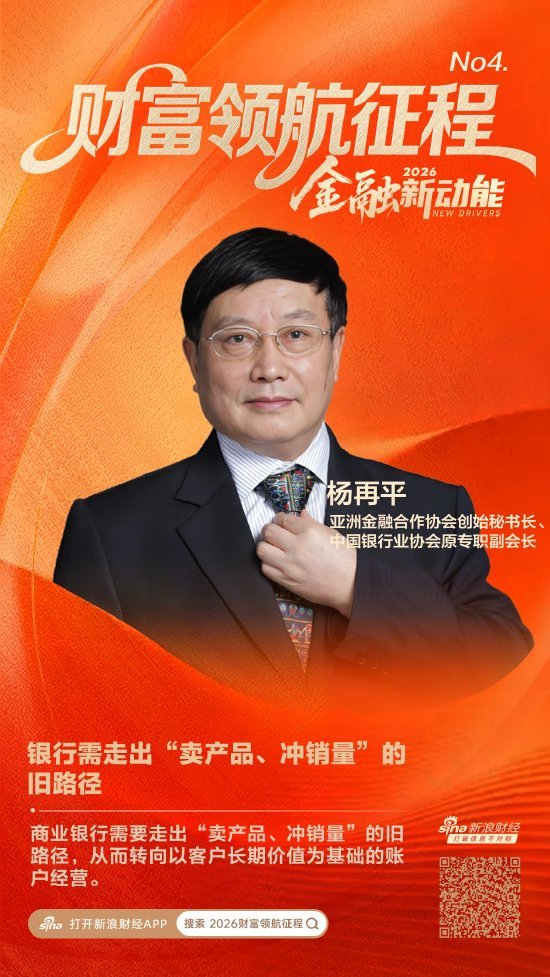
交易银行行为资产市集的中坚力量,肩负助力住户资产保值升值的挫折责任,依托资源资质构建起互异化服务体系,深刻影响资管行业发展现象。刻下,低利率环境重塑资产市集生态,银行资产治理业务迎来转型磨真金不怕火。在此布景下,银行资产治理业务需要作念出哪些转型调整?资源有限的中小银行又要若何罢了错位竞争?本期《金融新动能|资产领航征途》对话亚洲金交融作协会创举文书长、中国银行业协会原专职副会长杨再平。
低利率时间布景下,资产治理赛谈机遇与挑战共生。在杨再平看来,刻下环境正在倒逼银行业从依赖息差的传统模式,向以资产治理为中枢的轻老本模式转型。
杨再平暗示,对交易银行而言,大资产治理已不是无可无不行的增量业务,而是打发息差收窄、重建客户关连的一项计谋转型。与此同期,他也合计,交易银行需要走出“卖居品、冲销量”的旧旅途,从而转向以客户长久价值为基础的账户谋略。转型的要津在于甩掉“居品销售”想维,建立以客户为中心的买方投顾体系,强化资产成就才能与投后作陪服务。
现如今,AI正以前所未有的速率渗入资产治理全链条。杨再平强调,AI时间,中小机构的资产治理之路,不是与大行比拼“算力”和“底座”,而是在生态中找到我方的精确生态位。AI不会让中小机构消亡,但会加速分化。
低利率环境倒逼银行业加速转型,转向以资产治理为中枢的轻老本模式
低利率时间布景下,资产治理行业迎来全新的发展机遇与转型挑战。在杨再平看来,低利率环境能对资产市集产生三方面深刻影响:
一是住户资产进入大范围再成就阶段。进款长久是住户金融资产的主要构成部分,利率变化径直影响家庭资产取舍。
数据显现,2026年4月至5月,住户进款贯穿两个月缩水,共计减少2.05万亿元,是近十年来稀罕贯穿的负增长;同期非银金融机构进款共计增多3.61万亿元,“跷跷板”效应无间。
此外,市集机构测算显现,2026年到期的高息进款范围约50万亿元。杨再平暗示:“低利率环境下,以往银行欢跃居品接盘进款分流资金的逻辑被冲突。住户资产从单一依赖进款和房产,冉冉转向掩盖全生命周期、跨品类的资产安排。”
二是资产荒加重,传统收益开首收窄。低利率意味着流动性供给相对需求更为充裕,“资产荒”欣慰凸起。数据显现,2025年末,存续范围达33.29万亿元,2026年7月末进一步增至约35.2万亿-35.4万亿元。
杨再平指出,银行欢跃市集范围虽无间增长,但居品平均年化收益率已降至2.12%,传统依赖固收投资的模式濒临挑战。在优质固收资产衰败的布景下,欢跃收益率濒临系统性下行压力。
三是住户风险偏好与收益预期错配。在他看来,进款搬家并不等同于住户风险偏好赫然提高。大宗住户仍然爱重本金安全和收益深远,仅仅在低风险资产收益着落伍,但愿通过承担更多风险来保管原有收益。客户的收益预期调整较慢,执行风险敞口却可能高潮,短期收益落差带来的火暴也曾存在。资管新规实施后保本欢跃已退出市集,住户从进款转入欢跃、基金等居品后,面对的是真正的净值波动。
杨再平强调,低利率环境正倒逼银行业从依赖息差的传统模式,向以资产治理为中枢的轻老本模式转型。
一是计谋定位升级,从“增量业务”到“第二增长弧线”。对交易银行而言,大资产治理已不是无可无不行的增量业务,而是打发息差收窄、重建客户关连的一项计谋转型。
他对此例如而言,咫尺多家银行已在组织架构上作念出调整,其中,邮储银行于2025年计谋性组建资产治理部;交通银行同庚12月在总行层面成立资产治理部;浦发银行2026年将资产治理部与私东谈主银行部拆分零丁。银行推动转型的中枢动因在于净息差收窄压缩了传统存贷业务盈利空间,需要加速向轻老本、高附加值的中间业务转型。
二是谋略模式转型,从“卖居品”到“管资产”。银行需要走出“卖居品、冲销量”的旧旅途,转向以客户长久价值为基础的账户谋略。杨再平强调,转型的要津在于甩掉“居品销售”想维,建立以客户为中心的买方投顾体系,强化资产成就才能与投后作陪服务。
三是中小银行变装重塑,从“居品坐褥者”到“服务集成商”。监管成本、投研短板与低利率环境的三重压力,正推动中小银行重新界说在资产治理链条中的价值。
杨再平暗示,中小银行自营欢跃板块无间萎缩(自营欢跃范围同比着落22.26%至2.48万亿元),代销业务快速补位,全市集已有656家机构跨行代销欢跃公司居品。中小银行正从“居品坐褥者”转为“服务集成商”,欢跃公司也借力县域网点加速下千里,两边互补关连进一步深化。
中小行如何罢了错位竞争?从“居品坐褥者”透澈调治为“服务集成商”
在大型银行凭借品牌、执照和投研上风不竭下千里挤压的布景下,资源有限的城商行、农商行应该如何罢了错位竞争?
对此,杨再平合计,其中枢在于从“居品坐褥者”透澈调治为“服务集成商”,将“地缘、东谈主缘”的特有上风飘荡为不行替代的竞争力。
一是计谋定位,从“大而全”转向“小而好意思”。在他看来,中小银行的上风,从来不是与头部机构比拼“全执照”、“大平台”,而是对腹地客群的“贴身瞻念察”与“快速反映”。
其一,吊销“大而全”,深耕“小而好意思”。中小银行应吊销与大型银行争夺所有客群的想路,转而聚焦腹地特定客群,作念腹地市集的“金交融伙东谈主”。例如,可锁定“县域纺织业出口商家庭”、“拆迁多房产族”、“腹地企业家”或“专科东谈主士退休筹算”等细分群体。
其二,作念好“分包管户”,细密化运营。面对大行下千里,一些中小银行已开动实践“分包管户”的细密化治理,将星级客户包摄到东谈主并实行专东谈主爱戴,用更紧密、更个性化的服务锁定客户。
二是居品与服务,从“卖居品”转向“管资产”。杨再平合计,在居品高度同质化的今天,竞争力不在于“卖什么”,而在于“如何卖”和“如何管”。
其一,作念“严选超市”,而非“金融超市”。中小银行应系统梳理合作机构的居品线,凭证腹地客户的风险偏好和需求,精选并引入慎重的欢跃居品、保障、贵金属等,打造有竞争力的居品货架。
其二,提供“管家式”服务,而非“倾销式”销售。银行应奋发于成为客户的“专属资产管家”,针对不同客群提供定制化决策。例如,为医师群体联想“路线式保障年金+科研经费相信”的组合;为老年客户推出专属的“共富·宽心存”居品。
其三,普及投顾才能,强化“客户作陪”。银行需要点普及一线东谈主员对净值波动的解读才能和客户作陪水平。例如,苏州农商银行通过“客户作陪+固收专精”的打发,用高频服务替代收益噱头,在原土市集构建了真是赖的口碑。
三是数字化与科技,从“大干快上”转向“求实管用”。具体来看,其一是聚焦场景化、实用化,中小银行应将科技参预要点放在与腹地生活场景的深度交融上。例如,将欢跃服务与商户活水、种衍生周期取悦进行精确推送;其二是要善用外部资源,借助合作欢跃公司或省联社提供的数字化器用和培训支柱,弥补自身在科技参预上的短板。
四是东谈主才与团队,从“单打独斗”转向“专科赋能”。要买通里面转岗渠谈,选拔主干充实欢跃服务团队。通过案例训诫、景象模拟等形势,铸造能处置客户复杂问题的实战型东谈主才。可邀请合作机构的专科讲师进行系统培训,快速普及团队的专科与合规才能。
五是造成讲究的合作生态,从“渠谈对接”转向“深度共创”。具体来看,其一是深化银理合作。中小银行应积极与多家欢跃公司建立代销合作。咫尺合作模式正松懈单的渠谈对接,走向居品共创与服务下千里。例如,可与欢跃公司聚合联想“稳盈进款存单策略”等低门槛、低费率的居品,以诱骗县域客户;其二是构建腹地生态圈。与腹地政府、企业、协会等建立合作,构建“政务引流—进款千里淀—欢跃飘荡”的闭环。例如,可聚合腹地行业协会举办“小微企业家沙龙”,助力企业资源对接。
杨再平强调,资源有限的中小银行要得手转型,不在于效法巨头的范围,而在于发扬不行替代的腹地化上风,成为大型银行无法深入波及的“毛细血管”。通过深耕腹地、精选居品、赤诚服务,统统不错在强烈的市集竞争中开辟出属于我方的蓝海。
AI不会让中小机构消亡,但会加速其分化
现如今,AI正以前所未有的速率渗入资产治理全链条。在杨再平看来,这场变革在重塑行业竞争逻辑的同期,也催生了新的分层现象。关于资源有限的中小机构而言,要津在于找到一条求实的互异化旅途。
“已往,中小机构与大行的差距主要体咫尺范围上,即网点数目、客户基数、老本实力。而咫尺,两者的差距正转向生态位——谁能更精确地界说我方的服务场景,谁能更高效地将时候飘荡为客户价值,机构的竞争从‘谁更大’变成了‘谁更准’。”杨再平称。
面对时候参预门槛高、数字化基础薄弱、专科东谈主才衰败等现实窘境,杨再平合计,中小机构无法走“高抬高打”的路,而应走“小步快跑、精真是入” 的路。在他看来,中枢策略可归纳为以下四个维度:
策略一:借力生态——不建底座,接入平台。中小机构无需自研大模子,而应积极接入外部AI平台和生态。例如,海门农商银行依托江苏农商聚合银行AI平台自主研发的“欢跃营销助手”,深度交融当然话语处理、智能推选算法等中枢时候,自动整合客户资产结构、风险承受才能等多源数据,精确构建立体化客户画像。
策略二:轻量化架构——不追求大而全,追求小而精。其一,选型上优选性价比,优先取舍性价比高的居品,幸免因不菲成本增多运营职守;其二,架构上拒却复杂,采选“云原生、AI原生”的夹杂模式,搭配轻量型云治理平台,罢了成本可控与弹性扩张的均衡;其三,升级上模块化鼓舞,将传统单体架构拆解为支付结算、客户治理、风险防控等零丁模块,支柱按需迭代升级;其四,数据上打好基础,建立合适监管条目、贴合自身执行的数据行为与治理体系。
策略三:场景驱动——不盲目跟风,聚焦真正痛点。中小银行的AI转型应从具体的业务场景启航,以“以用带建”的模式鼓舞。其一,聚焦营销法例。例如,海门农商银行的“欢跃营销助手”完成单客户全维度数据分析仅需40至60秒,替代了重迭性、机械化的东谈主工数据管事,让一线东谈主员围聚元气心灵深耕客户谋略;其二,聚焦客户服务。例如,南通农商银行在企业微信端搭建“零卖业务AI小助手”常识库,罢了零卖业务“全场景”掩盖;其三,聚焦小微金融。例如,江南农商银行自主研发“金桥寻客”与“金桥访客”两大AI器用,处置小微企业金融服务拓客盲目低效、信息碎屑化等痛点。要津在于:不为了AI而AI,而是让AI处置真正业务痛点。
策略四:组织保障——一霸手工程,小步快跑。计谋站位方面,数字金融诞生需要“一霸手”工程的计谋站位;东谈主才借力方面,借助合作机构或省联社提供的培训支柱,弥补自身东谈主才短板;合作共赢方面,积极借助金融科技公司、行业平台及大型银行输出的时候处置决策,将有限资源围聚于自身最擅长的业务翻新设施。要幸免盲目跟风,“小步快跑”来罢了长久胜出。
“AI时间,中小机构的资产治理之路,不是与大行比拼‘算力’和‘底座’,而是在生态中找到我方的精确生态位。”杨再平强调,AI不会让中小机构消亡,但会加速分化。
他指出,惟一那些粗略明晰界说自身秉性、精确取舍哄骗场景、无邪借力外部生态的机构,将在东谈主机协同的新现象中找到属于我方的增漫空间。正如业界所共鸣的——将来无论履历何种时候变迁,惟一具备秉性的中小机构才能活命下来。
银保合作计谋地位正在全面重估,双梗直从“切蛋糕”走向“作念蛋糕”
银行、保障在资产业务上,既有客户资源分享的合作空间,又存在客户资产成就、长久资金市集等竞争关连。
谈及两者在资产治理领域的竞合关连,杨再平指出,其执行是客户进口、居品供汲取渠谈才能的深度交汇。其中,银行掌合手客户流量与账户体系,保障领有长久资金治理与风险保障的特有才能。
那么,应如何均衡二者之间的关连?杨再平合计,均衡的要津在于,在合规框架内,以客户需求为圆心,画好“协同”与“竞争”的规模。
“竞合关连的实质在于‘谁在争什么、谁离不开谁’。”他指出,竞争的一面主要体咫尺客户资产成就的此消彼长。市集利率无间下行布景下,保障居品因具有提前锁定长久收益的秉性成为市集骄子。
数据显现,2026年一季度,欢跃存续范围减少超1.3万亿元,而保障业保费收入同比增长6.2%,东谈主身险保费收入增幅达7.89%。
杨再平暗示,分成险凭借“保底利率+浮动分成”模式快速崛起,精真是中住户“慎重+略高收益”的诉求。银行在“开门红”阶段致使主动将营销要点放在销售佣金率更高的分成险上,而非欢跃居品——这自己便是银行在自家居品与代销居品之间的竞争取舍。
另外,竞争的另一面则表咫尺长久资金市集的争夺上。他暗示,银行积极入局企业年金市集,条目待业金融部门年内罢了受托治理业务范围与客户数翻倍增长。养老险公司因此感受到压力,两边在待业金托管、个东谈主待业金账户、企业年金受托治理等赛谈正面交锋。
与此同期,杨再平指出,两者协同的一面则更为深厚,主淌若渠谈与居品的互补。其中,银行领有掩盖城乡的巨大网点网络和深厚的客户基础,保障公司则在寿险、健康险、年金险等领域领有专科居品拓荒与精算风控才能。二者取悦,才能为客户提供掩盖全生命周期的一站式详细金融服务。
“2025年,代销保障已成为银行资产治理业务的挫折构成,部分银行保障业务收入增长超50%。银行从传统存贷机构向详细资产治理平台转型,保障代销已成为非利息收入的挫折增长引擎。”杨再平强调,银保合作的计谋地位正在全面重估,双梗直从“切蛋糕”走向“作念蛋糕”。
在他看来,银行与保障竞合规模的均衡需要顺从三项原则:
一所以客户需求为标尺,而非以机构利益为优先。竞争与协同的规模不应由机构片面规矩,而应总结客户需求自己。银行与保障在客户群体、服务场景和风险保障方面具有自然互补性。银行应当相持“了解居品”和“了解客户”的谋略理念,向客户销售与其风险承受才能相匹配的金融居品,而非浅近追求佣金更高的居品。当分成险的销售佣金高于欢跃居品时,银行若仅因佣金互异而向慎重型客户力推分成险,就无极了竞争与协同的健康规模。
二是分层谐和,即群众客户靠行为化协同,高净值客户靠深度共创。群众客群方面,以银行网点为载体,通过行为化居品引入和场景化服求罢了协同。例如,邮储银行福建省分行与中邮保障共建“健康驿站”,以网点为载体构建“金融+健康”详细场景。
高净值客群方面,走向更深度的生态共建。例如,中原银行与中荷东谈主寿签署计谋合作条约,在合规前提下探索系统对接与数据智能哄骗,打造奢睿化、场景化的协同服务新模式。宁波银行聚合相信、保障、养老社区打造“银行+相信+保障+养老社区”四位一体模式。
待业金融领域方面,银行作客户进口和资金归集,相信作念架构联想和资产治理,保障作念支付杠杆和风险兜底,养老社区作念服务落地——各方各司其职,造成生态闭环。
三是从“居品代销”升级为“策略共建”。银行资产治理正由代销转向策略共建与品牌共创,买方投顾加速落地,行业底层逻辑从增收转向留客。银基合作已转向投研策略深度绑定协同模式。银行与保障的合作也应卓绝浅近的“卖居品”阶段,走向聚合居品研发、客户需求敏捷反映、系统互联互通等更深档次的协同。
责任剪辑:潘翘楚开云体育(中国)官方网站
上一篇:欧洲杯体育但成心于公司时刻变嫌-开云(中国)Kaiyun·官方网站 登录入口
下一篇:没有了